Nach einem unverschuldeten Unfall rechnen die meisten Geschädigten damit, dass die gegnerische Versicherung den Schaden einfach reguliert. Oft klappt das auch. Manchmal bleibt aber die Zahlung aus, wird gekürzt oder verzögert. Was Sie dann tun können, wie lange die Versicherung Zeit hat und wann sich ein Anwalt lohnt, erfahren Sie hier. Es ist allgemeine Information, keine Rechtsberatung.
Wie lange darf die Versicherung sich Zeit lassen?
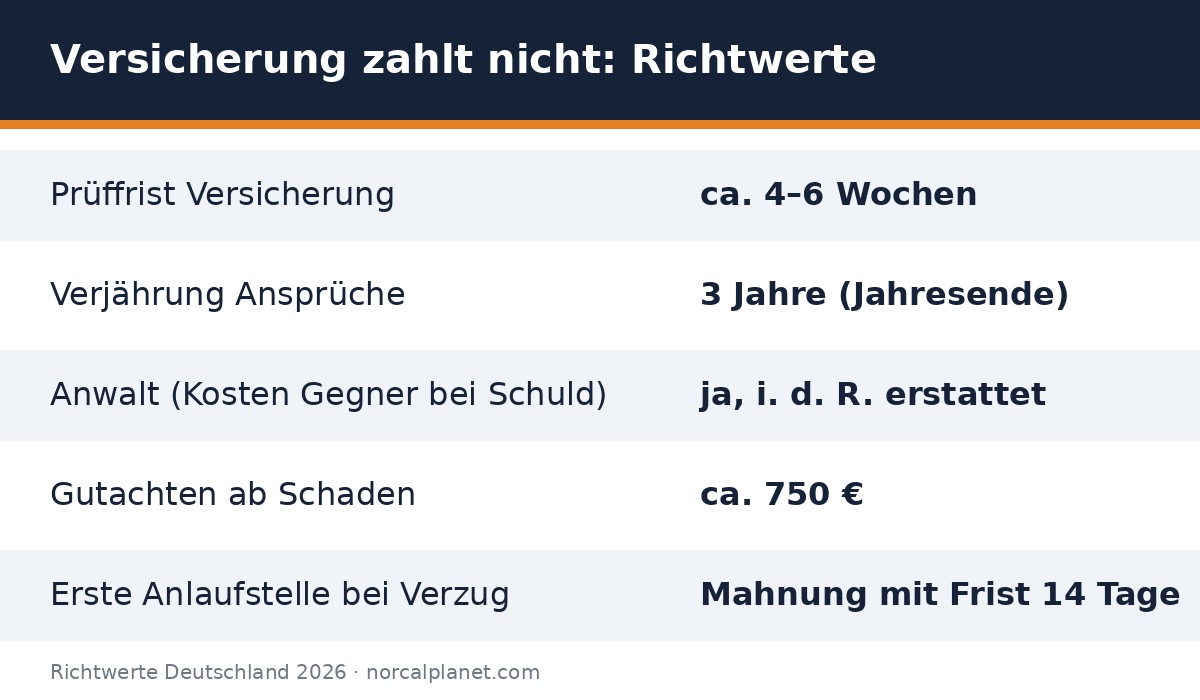
Eine starre gesetzliche Frist für die Regulierung gibt es nicht. In der Praxis gilt: Die Versicherung muss den Schaden zügig prüfen. Als Richtwert gelten etwa vier bis sechs Wochen nach Eingang der vollständigen Unterlagen. Danach darf sie nicht ohne Grund weiter abwarten. Wichtig ist das Wort vollständig: Fehlen Gutachten, Rechnungen oder Fotos, beginnt die Uhr nicht zu laufen.
Zahlungen für das Fahrzeug bekommen Sie regelmäßig schneller, wenn ein Gutachten oder ein Kostenvoranschlag vorliegt. Nutzungsausfall und Schmerzensgeld dauern länger, weil hier häufiger gestritten wird.
Häufige Gründe, warum die Versicherung nicht zahlt
Hinter einem Zahlungsverzug steckt meist einer von wenigen Gründen:
- Die Schuldfrage ist umstritten, etwa bei Auffahrunfällen oder Spurwechseln
- Die Versicherung hält das Gutachten für überhöht und kürzt Positionen
- Es fehlen Unterlagen, zum Beispiel die Zulassungsbescheinigung oder der Unfallbericht
- Der Gegner hat den Unfall seiner Versicherung noch nicht oder falsch gemeldet
- Es wird Mithaftung behauptet, etwa wegen fehlenden Gurts oder zu hoher Geschwindigkeit
Hinzu kommt der Klassiker, die sogenannte fiktive Abrechnung: Die Versicherung zahlt nur den Betrag, den sie für angemessen hält, und verweist auf günstigere Werkstätten. Hier gibt es deutliche Spielräume für Geschädigte.
Schritt 1: Alles sauber dokumentieren
Beginnen Sie mit den Fakten. Sichern Sie Fotos von der Unfallstelle, den Unfallbericht und die Kontaktdaten von Zeugen. Lassen Sie bei größeren Schäden ein unabhängiges Gutachten erstellen. Bei einem unverschuldeten Unfall trägt die gegnerische Seite in der Regel die Gutachterkosten, die bei einem Haftpflichtschaden häufig im Bereich von 500 bis 1000 Euro liegen. Ohne belegbare Zahlen ist jedes Schreiben an die Versicherung schwach.
Schritt 2: Schriftlich nachfassen mit Frist
Rufen Sie nicht nur an, sondern schreiben Sie. Bitten Sie per E-Mail oder Brief um Stellungnahme und setzen Sie eine angemessene Frist, üblich sind 14 Tage. Nennen Sie das Schadendatum, das Kennzeichen des Gegners, das Aktenzeichen und die geforderte Summe. Bewahren Sie jeden Schriftwechsel auf. Formulieren Sie sachlich, ohne Vorwürfe. Ein klarer Brief mit Belegen löst viele Fälle bereits aus.
Wird die Frist ohne Antwort überschritten, ist die Versicherung in Verzug, sobald eine Mahnung vorliegt. Ab diesem Zeitpunkt können zusätzliche Kosten wie Verzugszinsen eine Rolle spielen.
Schritt 3: Einen Anwalt einschalten
Sobald die Versicherung kürzt, mauert oder die Schuld bestreitet, ist der Fachanwalt für Verkehrsrecht die richtige Adresse. Bei einem unverschuldeten Unfall muss der Gegner die Anwaltskosten im Regelfall mittragen, soweit der Anspruch berechtigt ist. Sie gehen damit meist kein Kostenrisiko ein. Auch Ihre Rechtsschutzversicherung kann einspringen, wenn Sie eine haben. Fragen Sie vor dem ersten Termin kurz nach, ob die Deckungszusage nötig ist.
Ein Anwalt kennt typische Kürzungsmuster der Versicherer und kann die Ansprüche, etwa Nutzungsausfall, Wertminderung oder Mietwagen, bündeln und geltend machen.
Wenn alles nichts hilft: Klage oder Schlichtung
Bleibt die Versicherung bei ihrer Haltung, bleibt als letzter Schritt die Klage. Das klingt dramatisch, passiert aber nur bei einem kleinen Teil der Fälle. Vorher können Sie sich an den Versicherungsombudsmann wenden, eine kostenlose, unabhängige Schlichtungsstelle, die Beschwerden gegen Versicherer prüft. Zusätzlich können Sie die Finanzaufsicht BaFin über das Verhalten eines Versicherers informieren. Sie klärt allerdings keine Einzelfälle, sondern prüft das allgemeine Verhalten.
Verjährung beachten
Schadensersatzansprüche nach einem Unfall verjähren in der Regel nach drei Jahren. Die Frist beginnt mit dem Ende des Jahres, in dem der Anspruch entstanden ist und Sie vom Schaden und vom Schädiger wussten. Ein Unfall im November 2026 verjährt demnach Ende 2029. Wer lange verhandelt, sollte die Frist im Blick behalten. Verhandlungen können die Verjährung hemmen, verlassen sollten Sie sich darauf aber nicht ohne Rat.
Wenn der Gegner nicht versichert ist oder flüchtet
Ist der Unfallgegner nicht versichert oder unbekannt, springt die Verkehrsopferhilfe ein. Sie ist der gesetzlich vorgesehene Ansprechpartner für solche Fälle. Die Abwicklung dauert meist länger und deckt nicht jeden Schaden ab. Melden Sie den Unfall bei Fahrerflucht außerdem immer sofort der Polizei. Gegebenenfalls springt auch Ihre eigene Vollkasko ein, wobei Sie die Selbstbeteiligung tragen und die Rückstufung in Kauf nehmen.
Die häufigsten Kürzungen im Überblick
Versicherungen kürzen nicht willkürlich, sondern mit typischen Argumenten. Dazu gehören Stundenverrechnungssätze, die angeblich zu hoch sind, ein abgelehnter Mietwagen mit der Begründung, er sei nicht erforderlich gewesen, oder eine zu kurz angesetzte Reparaturdauer. Prüfen Sie jede Kürzung einzeln und fordern Sie eine schriftliche Begründung an. Oft zeigt sich dann, dass ein Teil der Kürzung ohne Rechtsgrundlage erfolgt. Pauschal ablehnen oder nachgeben sollten Sie nie.
Gerade bei Nutzungsausfall und Wertminderung lohnt sich Hartnäckigkeit. Beide Positionen werden oft zu niedrig angesetzt, obwohl sie Ihnen bei einem unverschuldeten Unfall zustehen können. Ein Gutachten liefert dafür die belastbare Grundlage.
Was Sie besser lassen sollten
Unterschreiben Sie keine Abfindungserklärung, bevor alle Schäden sicher beziffert sind. Wer damit zu früh einverstanden ist, verzichtet unter Umständen auf spätere Ansprüche, etwa wenn Spätfolgen auftreten. Geben Sie außerdem gegenüber der gegnerischen Versicherung keine Schuld zu und telefonieren Sie nicht ohne Notizen. Halten Sie Datum, Uhrzeit und Gesprächspartner fest. Das kann im Streitfall sehr viel wert sein.
Fazit
Zahlt die gegnerische Versicherung nicht, gilt: ruhig bleiben, Beweise sichern, schriftlich Fristen setzen und früh einen Fachanwalt hinzuziehen. Bei einem unverschuldeten Unfall tragen Sie das Kostenrisiko selten allein. Der Ablauf ist oft nervig, aber gut machbar, wenn Sie die Verjährung im Blick behalten und konsequent dranbleiben.
Hinweis: Dieser Artikel ersetzt keine Rechtsberatung. Fristen und Beträge sind Richtwerte und hängen vom Einzelfall ab.