Nach einem unverschuldeten Unfall steht das eigene Auto in der Werkstatt, aber der Alltag geht weiter. Viele fragen sich: Darf ich nach einem Unfall einen Mietwagen nehmen, wer zahlt ihn und wie lange? In diesem Ratgeber erfahren Sie, welche Ansprüche Sie haben, was ein Mietwagen 2026 ungefähr kostet und wie Sie Streit mit der Versicherung vermeiden. Dieser Beitrag ersetzt keine Rechtsberatung.
Haben Sie Anspruch auf einen Mietwagen?
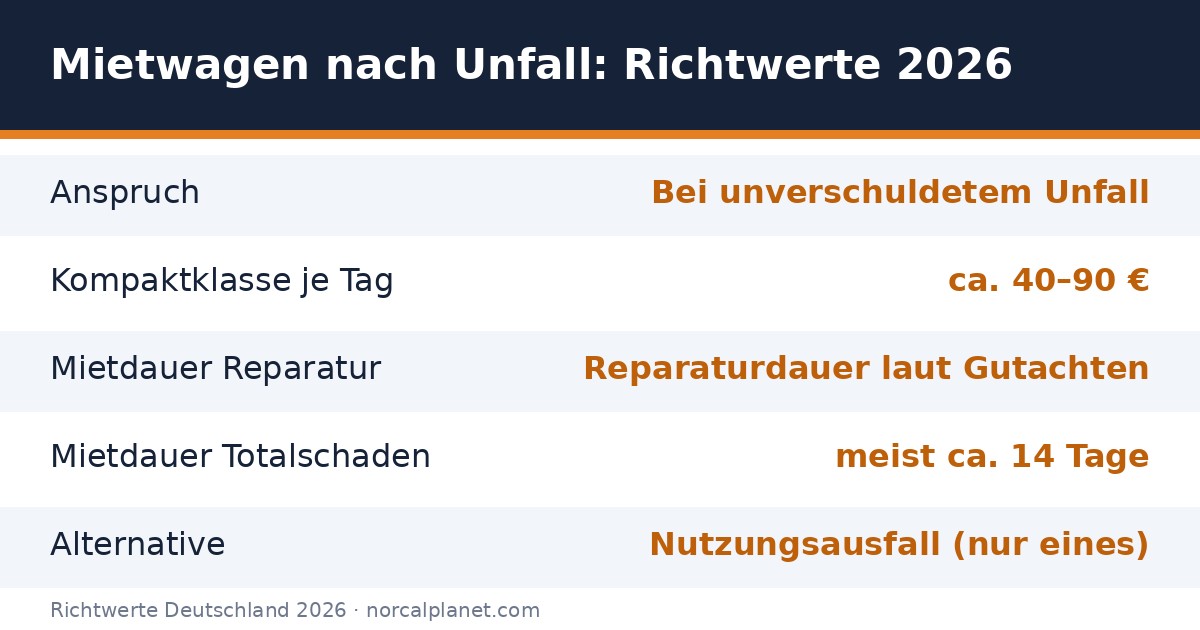
Wer unverschuldet in einen Unfall verwickelt wird, kann vom Schädiger Ersatz des Schadens verlangen. Dazu gehören auch die Kosten für die Zeit ohne Fahrzeug. Sie haben zwei Möglichkeiten: Entweder Sie mieten ein Fahrzeug, oder Sie lassen sich eine Nutzungsausfallentschädigung zahlen. Beides gleichzeitig ist nicht möglich.
Voraussetzung ist, dass Sie das Auto tatsächlich brauchen. Wer es ohnehin kaum nutzt oder mehrere Fahrzeuge im Haushalt hat, kann mit der Mietwagenforderung Schwierigkeiten bekommen. Bei einem Unfall mit Mitschuld wird der Anspruch entsprechend der Quote gekürzt, wie es in unserem Beitrag zum Quotenvorrecht beschrieben ist.
Wie lange darf man den Mietwagen nehmen?
Sie dürfen das Fahrzeug so lange mieten, wie das eigene Auto nicht nutzbar ist. Bei einer Reparatur richtet sich das nach der im Gutachten oder Kostenvoranschlag genannten Reparaturdauer. Bei einem Totalschaden gilt die Wiederbeschaffungsdauer, also die Zeit, die Sie für den Kauf eines Ersatzfahrzeugs brauchen. Sie liegt häufig bei etwa 14 Tagen, kann aber je nach Fahrzeug abweichen. Wichtig ist: Sie haben eine Schadenminderungspflicht. Verzögern Sie die Reparatur oder die Ersatzbeschaffung nicht ohne Grund, sonst können Versicherer die Mietdauer kürzen.
Was kostet ein Mietwagen nach Unfall?
Die Kosten hängen von Fahrzeugklasse, Region und Mietdauer ab. Als Orientierung für 2026:
- Kleinwagen: etwa 35 bis 60 Euro pro Tag.
- Kompaktklasse: etwa 40 bis 90 Euro pro Tag.
- Kombi oder SUV: etwa 60 bis 120 Euro pro Tag.
- Zusatzkosten: Zusatzfahrer, Vollkasko ohne Selbstbeteiligung oder Winterreifen können extra berechnet werden.
Bezahlt werden grundsätzlich nur die erforderlichen Kosten. Die gegnerische Versicherung darf Tarife prüfen und vergleicht gern mit dem Normaltarif am Markt, der sich an Preislisten und Marktstudien orientiert. Sogenannte Unfallersatztarife sind oft teurer und werden nicht in jedem Fall voll erstattet. Holen Sie sich deshalb am besten zwei oder drei Angebote ein.
Eigenersparnis und Fahrzeugklasse
Mieten Sie ein Fahrzeug derselben Klasse wie Ihr eigenes, kann die Versicherung einen Abzug für die sogenannte Eigenersparnis vornehmen, weil Ihr eigenes Auto in dieser Zeit nicht verschleißt. Üblich sind etwa 5 bis 10 Prozent der Mietkosten. Nehmen Sie dagegen ein Fahrzeug einer niedrigeren Klasse, entfällt dieser Abzug meist. Gerade bei einem älteren Auto kann das eine sinnvolle Entscheidung sein.
Ablauf Schritt für Schritt
- Sichern Sie die Unfallstelle ab und dokumentieren Sie den Schaden, wie in unserem Beitrag Unfallstelle absichern beschrieben.
- Lassen Sie den Schaden begutachten. Bei größeren Schäden lohnt sich ein Gutachten, dessen Kosten der Schädiger trägt. Es nennt auch die Reparaturdauer.
- Melden Sie den Unfall der gegnerischen Haftpflichtversicherung und teilen Sie mit, dass Sie einen Mietwagen benötigen.
- Wählen Sie die Vermietung selbst. Sie sind nicht verpflichtet, ein Angebot der Versicherung anzunehmen.
- Bewahren Sie Mietvertrag, Rechnung und Gutachten auf und reichen Sie sie bei der Versicherung ein.
Wer zahlt zuerst?
Häufig verlangt die Vermietung eine Kaution oder die Vorauszahlung. Sie können versuchen, mit der gegnerischen Versicherung vorab eine Kostenübernahme zu klären. Gelingt das nicht, bleibt die Vorfinanzierung zunächst bei Ihnen, und Sie fordern das Geld anschließend zurück. Lassen Sie sich nicht vom Zeitdruck in der Werkstatt zu überteuerten Tarifen drängen.
Was gilt bei Kasko oder eigenem Verschulden?
Sind Sie selbst schuld, zahlt die gegnerische Haftpflicht Ihren Schaden nicht. Ein Mietwagen ist dann nur dann abgedeckt, wenn Ihre Kaskoversicherung eine Mobilitätsgarantie oder einen Mietwagenbaustein enthält. Prüfen Sie Ihre Vertragsunterlagen. Bei Fahrerflucht des Verursachers oder unklarer Schuldfrage hilft oft ein Anwalt für Verkehrsrecht, dessen Kosten bei unverschuldetem Unfall in der Regel der Gegner trägt.
Typische Streitpunkte mit der Versicherung
Am häufigsten gibt es Streit um die Höhe des Tagessatzes, die Dauer der Miete und die Fahrzeugklasse. Versicherer argumentieren gern, es hätte ein günstigerer Anbieter gegeben oder die Reparatur hätte schneller erledigt werden können. Dokumentieren Sie deshalb, warum Sie sich für ein Angebot entschieden haben, und halten Sie Rücksprachen mit der Werkstatt schriftlich fest. Verzögert sich die Reparatur, etwa wegen fehlender Ersatzteile, sollten Sie die Bestätigung der Werkstatt aufbewahren. So können Sie die längere Mietdauer belegen.
Muss man ein Angebot der Versicherung annehmen?
Nein. Manche Versicherer bieten ein Fahrzeug über ihren Partner an. Das kann günstig sein, ist aber keine Pflicht. Prüfen Sie, ob Fahrzeugklasse, Kilometer und Versicherungsschutz passen, und vergleichen Sie mit eigenen Angeboten. Wird die Miete nicht vollständig erstattet, können Sie die Differenz mit einem Anwalt für Verkehrsrecht geltend machen.
Wann lohnt sich Nutzungsausfall statt Mietwagen?
Wer nur wenig fährt oder die Reparaturdauer kurz ist, entscheidet sich oft für die Nutzungsausfallentschädigung. Sie liegt je nach Fahrzeugtyp ungefähr zwischen 20 und 100 Euro pro Tag, ohne dass Sie etwas vorstrecken müssen. Wer dagegen täglich pendelt, fährt mit dem Mietwagen meist besser. Rechnen Sie beide Varianten für die erwartete Dauer durch.
Tipp: Fragen Sie vor der Anmietung, ob Selbstbeteiligung, Kilometerbegrenzung und Rückgabezeit zu Ihrer Situation passen. Eine Rückgabe nach Ende der Reparatur, nicht früher oder später, vermeidet unnötige Zusatzkosten.
Fazit
Nach einem unverschuldeten Unfall steht Ihnen entweder ein Mietwagen oder eine Nutzungsausfallentschädigung zu. Der Mietwagen kostet 2026 je nach Klasse meist zwischen 40 und 90 Euro am Tag und wird für die Dauer der Reparatur oder Ersatzbeschaffung erstattet. Wer ein Gutachten hat, Angebote vergleicht, die Fahrzeugklasse bewusst wählt und alle Belege aufhebt, vermeidet die meisten Auseinandersetzungen mit der Versicherung. Alle Angaben sind Richtwerte und ersetzen keine individuelle Beratung.